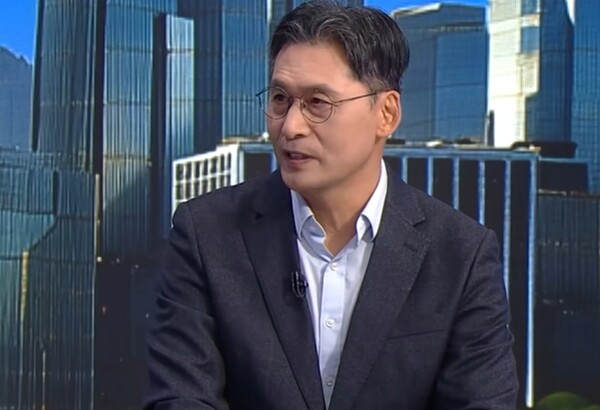
지난 10월 삼성전자 7만 원, SK하이닉스 20만 원이라는 적정 주가를 제시했던 이주완 인더스트리 애널리스트가 이 전망을 바꾸지 않겠다는 입장을 재확인했다. 매체 보도에 따르면 그는 11월 18일 한 유튜브 채널에 출연해 "아직 본격적인 폭락은 시작이 안 됐다"며 "메모리 기업들의 주가 폭락은 가격이 하락하기 시작해야 일어난다"고 말했다. 두 종목의 목표 수준에 대해서도 "지금도 그대로"라며 "그렇게 갈 수밖에 없다"고 했다.
이 애널리스트는 메모리 사이클이 올해 3분기에 이미 정점을 지났다고 판단했다. 메모리 3사의 영업이익률도 지난 3분기가 최고점이었을 것이라는 주장이다. 가격 하락이 시작되면 1년 안에 50%, 2년 안에 90%가 빠지는 속도로 내려갈 것이라고 내다봤다. 올해 연말이나 내년 초 메모리 가격 하락 소식이 나오기 시작하면 증권사들이 내년과 내후년 이익 전망치를 대폭 낮출 것이라는 관측도 덧붙였다.
그는 최근 반도체 기업의 실적 개선이 생산량 확대가 아닌 가격 상승의 결과라고 분석했다. 주가가 오르기 시작한 작년 4월부터 메모리 가격이 올랐고, 생산량과 출하량은 1년 전과 지금이 같다는 설명이다. "제조업체인데 생산량이 똑같다는 것은 기업이 성장을 전혀 안 한 것"이라고 지적했다.
엔비디아를 두고는 공급자 수요를 강제로 만들어 내는 시장이 3년간 이어진 탓에 거품이 꼈다고 평가했다. 지금의 주가 상승은 사이클과 무관한 비정상적 흐름이라는 것이다. 앞서 10월에는 "시장에서는 1년 뒤에도 107조 원이냐에 대한 의문이 있다"며 "저는 절대 가능하지 않다고 본다"고 말한 바 있다.
· · · · · · · · · ·
관련기사
▶ [속보] 삼성전자 사업부장, 반도체 메모리 황상준·모바일경험 최원준
▶ 삼성전자 사장단 인사, 메모리 황상준·모바일 최원준 선임
▶ 삼성전자·SK하이닉스, 앤트로픽 상장 기대감에 등락 끝 상승 마감
· · · · · · · · · ·
스페셜타임스는 AI 기술의 도움을 받아 더 빠르고 다양한 뉴스를 독자에게 전달하기 위해 노력하고 있습니다.